「NISAって最近よく耳にするけれど、結局どんな制度なの?」
「投資は難しそうだし、NISAって本当にいいの?」
そんなふうに思っていませんか?
私も最初は、NISAという言葉を聞いてもよく分かりませんでした。
しかし、資産形成においてNISAはとても魅力的な制度であることを知りました。
現在NISAを始めて4年。
インデックス投資を中心に、長期でコツコツ資産形成をしています。
この記事では、投資初心者の方に向けて
- NISAとは何なのか
- NISAにはどんなメリットがあるのか
- なぜ40代からの資産形成のおいて活用すべき制度なのか
- NISAが長期投資と相性がいい理由
について、できるだけ簡単な言葉で紹介します。
NISAとは?
まず、一番簡単に説明すると
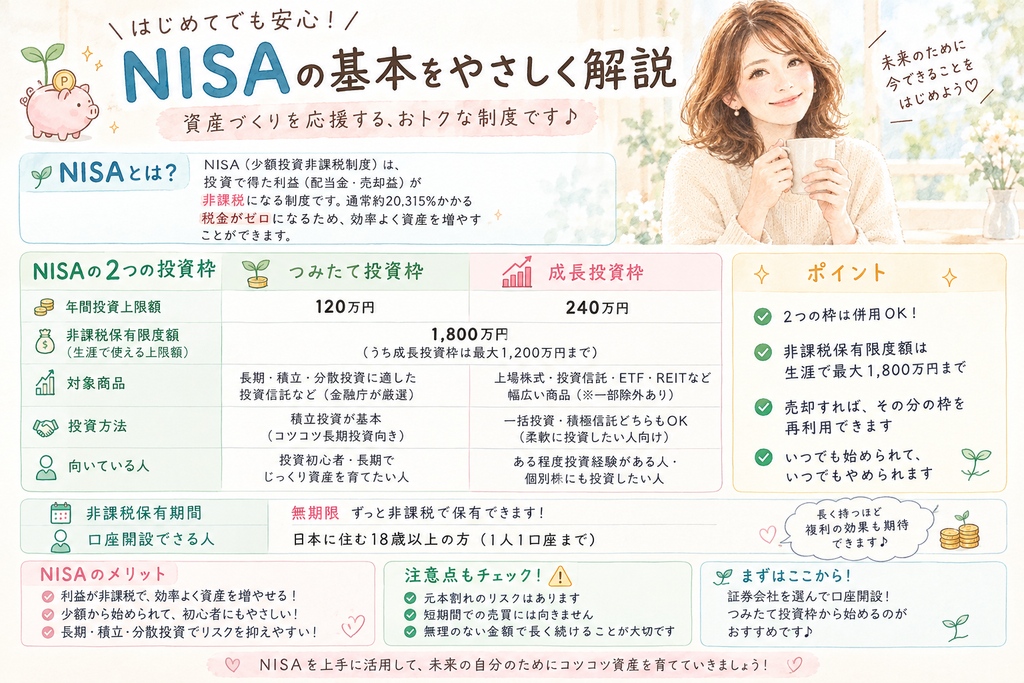
NISAは、投資で得た利益を非課税にできる制度です。
通常、投資で利益が出るとその利益には税金(20.315%)がかかります。
たとえば投資によって10万円の利益が出た場合
その利益をそのまま受け取れるわけではありません。
10万円のうち、約2万ほどが税金として差し引かれ
手元に残るのは8万円弱となってしまうのです。
一方、NISA口座で対象となる商品に投資して得た利益は
一定の範囲内で非課税になります。
つまり
「投資をするなら、税金がかからないNISAという仕組みを利用できる」
ということです。
NISAは、国が用意している資産形成のための制度です。
2024年から現在の新しいNISAが始まり、非課税で保有できる期間は無期限になりました。
私は旧NISA時代に投資を始めたので一部期限があります。
今から始める方はこの期限を意識せずに始められます。
NISAは「投資の商品」ではありません
ここは初心者の方が最初に迷いやすいところです。
NISAは
「この商品を買えば儲かる」という投資商品ではありません。
NISAは、投資をするための税金の優遇制度です。
イメージとしては
NISA=投資用のお得な入れ物と考えると分かりやすいと思います。
その入れ物の中で、投資信託や株式などを購入します。
そして、その中で得られた利益が、一定の範囲で非課税になります。
つみたて投資枠と成長投資枠
現在のNISAには
「つみたて投資枠」「成長投資枠」の2つがあります。
2つは併用することができます。
🌱 つみたて投資枠
長期・積立・分散投資に適した一定の投資信託が対象です。
毎月決まった金額をコツコツ積み立てるような投資と相性がよく
投資初心者の方にも比較的取り組みやすい仕組みになっています。
年間120万円まで利用できます。
🌿 成長投資枠
上場株式や一定の投資信託などが対象になります。
年間240万円まで利用できます。
スポット購入やつみたて投資枠で購入できない商品も購入することが可能です。
投資枠の上限
NISAにはつみたて投資枠と成長投資枠を合わせて
年間最大360万円までとう上限があります。
また年間投資枠に加え、1人1800万円までという上限もあります。
ただし、無理に枠を使い切る必要はなく
自分の家計や生活に合わせて利用することがもっとも大切です。
NISAの最大のメリットは「利益が非課税」
NISAの最大のメリットは、やはり「利益が非課税」になることです。
通常の投資では、利益に税金がかかります。
でもNISAなら、対象となる投資について、一定の範囲内で利益が非課税になります。
さらに現在のNISAでは、非課税で保有できる期間に期限がありません。
これが、長い時間をかけて資産形成をしたい人にとって大きなポイントになります。
40代からの資産形成とNISAは相性が良い
私は、40代から資産形成を考えるなら
NISAという制度を知っておく価値は非常に大きいと思っています。
なぜなら、40代になると
「老後のお金が心配」
「今から収入を大きく増やすのは難しい」
「でも、何もしないままでは不安」
という気持ちが出てくることがあるからです。
私自身も、これからの生活を考えたときに、収入を増やすだけではなく
「今あるお金をどう育てていくか」
を考えるようになりました。
そこで知ったのがNISAでした。
もちろん、NISA制度を利用したからと言って必ずお金が増えるわけではありません。
投資なので、価格が下がることもあります。
だからこそ、短期間で利益を出そうとするのではなく
長い時間をかけて資産形成を考えることが大切なのです。
NISAが長期投資と相性がいい理由
NISAの特徴は非課税かつ、保有できる期間が無期限ということです。
「何年以内に売らなければいけない」という期限がないため
長期的な資産形成を考えたときには非常に優秀な制度になっています。
特につみたて投資枠は長期・積立・分散投資に適した商品が対象になっています。
そして毎月1万円、2万円、3万円……
というように、自分の家計に無理のない金額から積み立てていくことができます。
一度に大きなお金を投資しなくても、時間をかけて少しずつ続けていく。
こうした方法は将来に向けて資産形成を考えたときにはとても相性が良いのです。
「40代からでは遅い?」と思ったら
資産形成について調べていると
「もっと若いときから始めておけばよかった」と思うことがあるかもしれません。
私もそうでした。でも、過ぎた時間を戻すことはできません。
だからこそ
「今からできることは何だろう?」と考えることが大切なのだと思います。
人生100年時代とも言われますが、40代なら、これから先もまだまだ長い時間があります。
10年、20年、その先まで考えてお金と付き合っていく。
そう考えると、40代からでも長期的な資産形成を始める意味は十分にあると思います。
NISAを始める前に知っておきたいこと
ここまでNISAのメリットを紹介しましたが、ひとつ大切なことがあります。
NISAは「絶対に儲かる制度」ではありません。
NISAはあくまで税金の優遇制度です。
NISA口座で購入した商品も、値下がりすることがあります。
元本が保証されているわけではありません。
だから、「NISAなら安心」「NISAなら必ず増える」
と考えるのではなく
投資にはリスクがあることを理解したうえで、自分に合った金額・方法で利用すること
が大切です。
また、NISAで何を買うかによって、リスクや値動きも変わってきます。
「NISAを始める=すぐに商品を買う」ではなく
まずは制度を知り、自分の家計や将来の目的を考えるところから始めてみましょう。
私がNISAをおすすめしたい理由
私自身、NISAを始めて4年になります。
その中で感じているのは
「資産形成は、短期間で大きく増えるものではない」ということです。
毎月少しずつ。
無理のない範囲で。
長い時間を味方につけながら。
そんな資産形成の方法を考える中で、NISAは利用すべき制度のひとつなのです。
私のように40代になり「これからのお金をどうしよう?」と考え始めた人にとって
制度を利用しない理由はありません。
まとめ|まずは「知ること」から始めよう
NISAについて、できるだけ簡単にまとめると
- NISAは投資の利益を一定の範囲で非課税にできる制度
- 「つみたて投資枠」と「成長投資枠」がある
- 非課税で保有できる期間は無期限
- つみたて投資枠は長期・積立・分散投資に適した商品が対象
- 投資なので、値下がりすることもある
- 無理のない金額で、自分に合った方法を考えることが大切
という制度です。
40代からの資産形成で大切なのは
「もっと早く始めればよかった」と後悔することより
「今から何ができるか」を考えること。
私自身も、まだ学びながら資産形成を続けています。
このブログではこれから、NISAのこと、インデックス投資のこと
40代からのお金との付き合い方などを
初心者の方にも分かりやすい言葉で紹介していきたいと思います。
焦らず、無理せず、少しずつ。
お金をつむいで、未来を育てていきましょう🌱
特定の金融商品への投資や売買を推奨・勧誘するものではありません。 投資には元本割れなどのリスクがあります。 最終的な判断はご自身の責任において、お願いいたします。